Với nhiều phụ huynh Việt Nam, chuyện học hành của con luôn là một trong những khoản chi lớn và dài hạn nhất trong đời — từ tiểu học đến đại học, thậm chí du học. Bảo hiểm giáo dục ra đời như một cách để “khóa” trước một phần kế hoạch tài chính đó. Nhưng liệu nó có thực sự cần thiết, hay chỉ là một cách tiết kiệm được gắn thêm mác “bảo hiểm”? Bài viết này sẽ phân tích rõ.
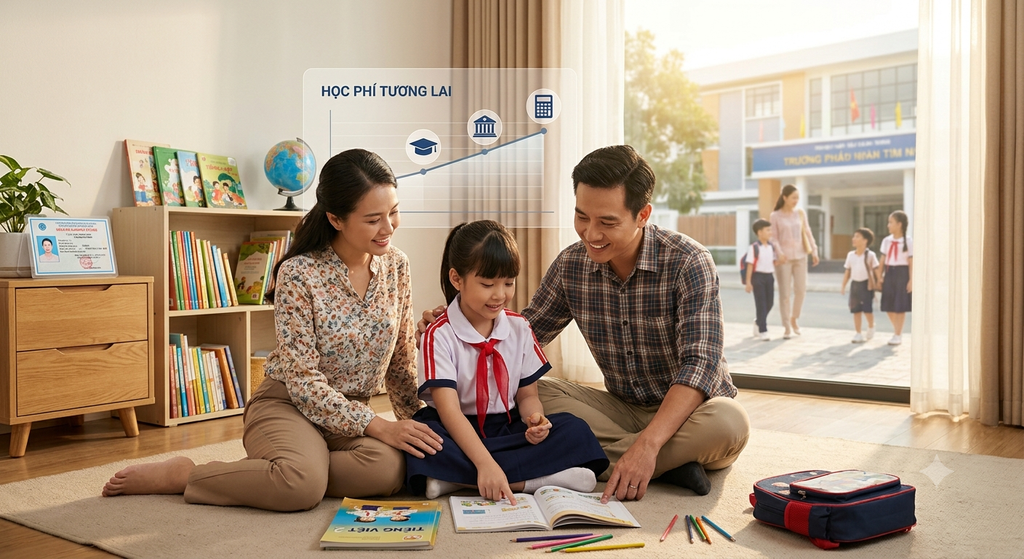
1. Bảo Hiểm Giáo Dục Cho Con Là Gì?
Bảo hiểm giáo dục là một dạng sản phẩm bảo hiểm nhân thọ (thường thuộc nhóm hỗn hợp — kết hợp bảo vệ và tích lũy), trong đó:
- Cha/mẹ là người tham gia đóng phí, đứng tên hợp đồng.
- Con là người được hưởng quyền lợi giáo dục — nhận các khoản tiền định kỳ vào những mốc quan trọng (vào lớp 10, vào đại học…) hoặc một khoản lớn khi đến tuổi trưởng thành.
- Nếu cha/mẹ (người đóng phí) không may qua đời hoặc mất khả năng lao động trong thời gian hợp đồng còn hiệu lực, công ty bảo hiểm sẽ miễn phí đóng các kỳ phí còn lại, trong khi con vẫn nhận đầy đủ quyền lợi giáo dục như đã cam kết.
Đây chính là điểm khác biệt lớn nhất so với việc tự gửi tiết kiệm ngân hàng cho con: bảo hiểm giáo dục có thêm lớp bảo vệ — đảm bảo kế hoạch học tập của con không bị gián đoạn ngay cả khi người trụ cột gặp rủi ro.
2. Bảo Hiểm Giáo Dục Khác Gì Gửi Tiết Kiệm Ngân Hàng Cho Con?
| Tiêu chí | Bảo hiểm giáo dục | Tiết kiệm ngân hàng |
|---|---|---|
| Tính bảo vệ | Có — miễn đóng phí nếu cha/mẹ gặp rủi ro, con vẫn nhận đủ quyền lợi | Không — nếu cha/mẹ gặp rủi ro, kế hoạch tiết kiệm dừng lại giữa chừng |
| Tính kỷ luật | Cao — cam kết đóng theo lịch, khó rút giữa chừng mà không chịu thiệt | Thấp — dễ rút bất cứ lúc nào, dễ “phá kế hoạch” khi có nhu cầu khác |
| Lãi suất/tăng trưởng | Thường thấp hơn gửi tiết kiệm dài hạn hoặc đầu tư | Có thể cao hơn tùy kỳ hạn và hình thức đầu tư khác |
| Tính thanh khoản | Thấp — rút trước hạn thường bị thiệt về giá trị hoàn lại | Cao — rút bất cứ lúc nào (tùy loại sổ tiết kiệm) |
Nói cách khác: bảo hiểm giáo dục không phải là kênh sinh lời tối ưu, mà là công cụ đảm bảo mục tiêu giáo dục của con chắc chắn được thực hiện, bất kể điều gì xảy ra với cha/mẹ. Đây là sự đánh đổi giữa “chắc chắn” và “tối ưu lợi nhuận”.
3. Ai Nên Cân Nhắc Bảo Hiểm Giáo Dục Cho Con?
Sản phẩm này phù hợp nhất với:
- Phụ huynh là trụ cột thu nhập chính, muốn đảm bảo con vẫn được học hành đầy đủ dù có rủi ro xảy ra với mình.
- Người có mục tiêu tài chính rõ ràng theo mốc thời gian (ví dụ: chắc chắn cần một khoản tiền vào năm con 18 tuổi để du học) và muốn có công cụ “ép” bản thân duy trì kỷ luật đóng góp đều đặn.
- Gia đình đã có quỹ dự phòng khẩn cấp ổn định — vì bảo hiểm giáo dục là cam kết dài hạn, không nên dùng làm nơi giữ tiền có thể cần dùng gấp.
Ngược lại, nếu gia đình chưa có quỹ dự phòng, thu nhập chưa ổn định, hoặc ưu tiên tính linh hoạt cao, nên cân nhắc kỹ trước khi tham gia — vì rút trước hạn thường chịu thiệt về giá trị hoàn lại.
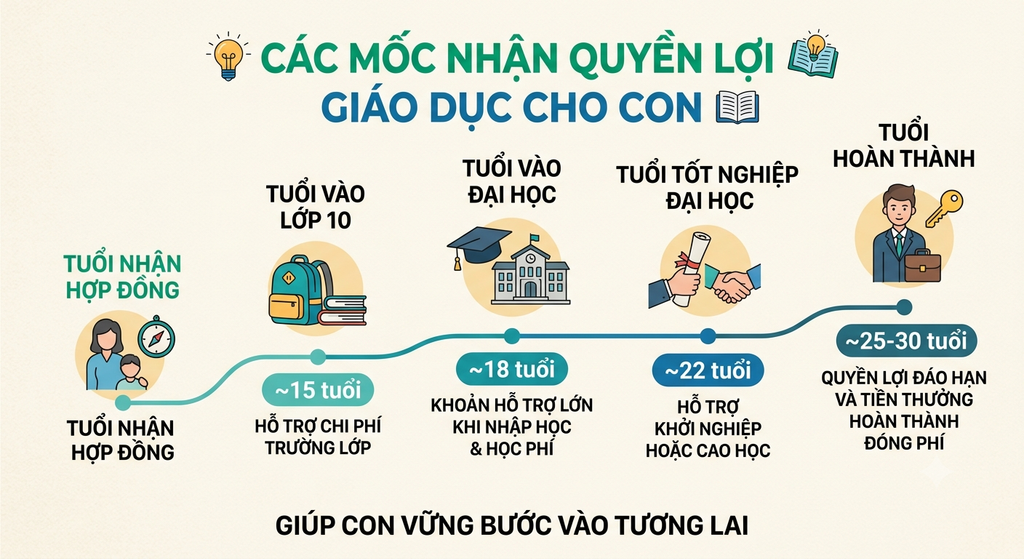
4. Nên Mua Bảo Hiểm Giáo Dục Cho Con Từ Khi Nào?
Nguyên tắc chung: càng sớm càng tốt, vì hai lý do:
- Phí thấp hơn khi cha/mẹ còn trẻ, khỏe mạnh — giống như bảo hiểm nhân thọ thông thường.
- Thời gian tích lũy dài hơn giúp giá trị hoàn lại/quyền lợi tại các mốc quan trọng cao hơn, vì có nhiều năm đóng phí và tích lũy hơn trước khi con đến tuổi cần dùng đến khoản tiền đó.
Nhiều phụ huynh chọn tham gia ngay từ khi con còn nhỏ (0-3 tuổi) để có đủ thời gian tích lũy trước khi con vào các mốc học tập quan trọng.
5. Những Lưu Ý Quan Trọng Trước Khi Tham Gia
- Xác định rõ mục tiêu số tiền cần cho từng mốc (ví dụ: cần bao nhiêu cho đại học trong nước hay du học) để chọn mức phí và thời hạn đóng phù hợp — không nên chọn mức phí quá cao khiến gia đình khó duy trì lâu dài.
- Đọc kỹ lịch chi trả quyền lợi — các mốc nhận tiền có khớp với thời điểm con thực sự cần (vào lớp 10, vào đại học) hay không.
- Hiểu rõ điều khoản miễn đóng phí — đây là quyền lợi cốt lõi của sản phẩm, cần chắc chắn hợp đồng có điều khoản này và hiểu rõ điều kiện áp dụng.
- Không nên xem đây là kênh đầu tư sinh lời — nếu mục tiêu chính là tối đa hóa lợi nhuận, các kênh đầu tư khác (quỹ mở, chứng khoán…) có thể phù hợp hơn; bảo hiểm giáo dục phù hợp hơn với mục tiêu “chắc chắn có tiền đúng lúc con cần, kèm bảo vệ”.
Kết Luận
Bảo hiểm giáo dục không phải là lựa chọn duy nhất hay bắt buộc để lo cho tương lai học tập của con, nhưng nó giải quyết một vấn đề mà tiết kiệm thông thường không làm được: đảm bảo kế hoạch giáo dục của con không bị gián đoạn dù có bất trắc xảy ra với cha/mẹ. Với những gia đình đã có nền tảng tài chính ổn định và muốn thêm một lớp bảo vệ chắc chắn cho tương lai con cái, đây là một công cụ đáng cân nhắc.
Quyết định cuối cùng nên dựa trên mục tiêu tài chính cụ thể của từng gia đình — không nên tham gia chỉ vì “ai cũng mua” hay vì tư vấn viên thúc giục.
📞 Muốn tính toán mức phí và quyền lợi phù hợp với kế hoạch học tập của con?
[Đặt lịch tư vấn miễn phí — chúng tôi giúp bạn lập kế hoạch tài chính giáo dục cụ thể] (chèn nút CTA/link form liên hệ)
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Nếu bạn quan tâm đến một công việc ý nghĩa, thu nhập không giới hạn và cơ hội phát triển bản thân, tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây. (link nội bộ tới bài tuần 12 khi đã xuất bản)
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tổng Hợp 20 Câu Hỏi Thường Gặp Nhất Về Bảo Hiểm Nhân Thọ [Cập Nhật]
Sau khi đã xuất bản nhiều bài viết chuyên sâu về từng chủ đề bảo hiểm, chúng tôi…
Người Kinh Doanh Tự Do Có Cần Bảo Hiểm Nhân Thọ Không?
Nếu bạn là chủ một shop online, một freelancer, hoặc đang tự kinh doanh, có thể bạn từng…
Hướng Dẫn Làm Hồ Sơ Bồi Thường Bảo Hiểm Chi Tiết Từ A-Z
Với nhiều người, thời điểm cần đến bảo hiểm thường là lúc tâm lý căng thẳng nhất —…