Nếu bạn là chủ một shop online, một freelancer, hoặc đang tự kinh doanh, có thể bạn từng nghĩ: “Bảo hiểm nhân thọ chắc hợp với dân văn phòng có lương cố định hơn, còn mình thu nhập bấp bênh thì tính sau.” Thực tế lại ngược lại — chính vì thu nhập không ổn định và không có các chế độ bảo vệ như nhân viên công ty, người kinh doanh tự do mới là nhóm cần cân nhắc bảo hiểm sớm và kỹ hơn.
1. Rủi Ro Tài Chính Đặc Thù Của Người Kinh Doanh Tự Do
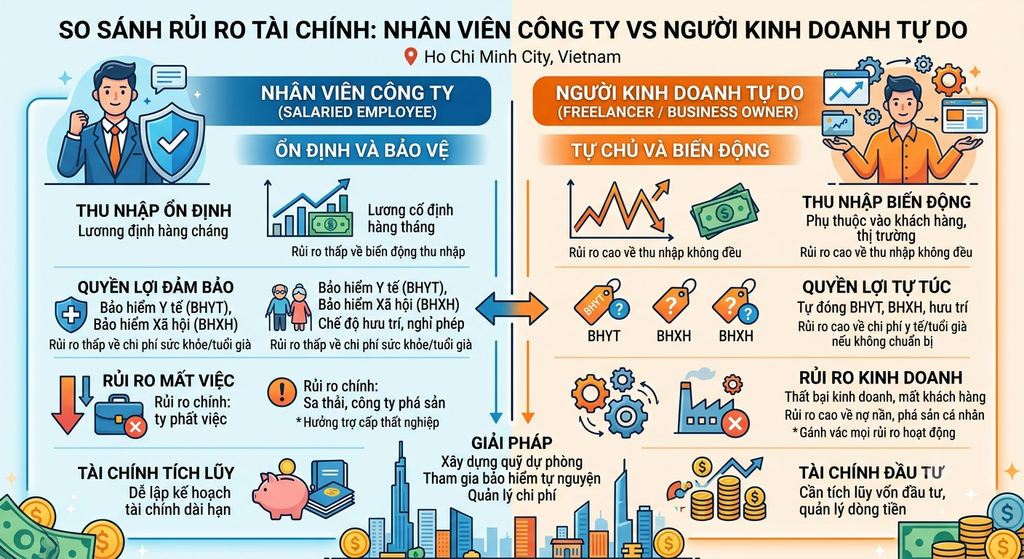
So với người làm công ăn lương, người kinh doanh tự do thường đối mặt với một số rủi ro tài chính riêng biệt:
- Không có bảo hiểm xã hội bắt buộc từ người sử dụng lao động: nhân viên công ty thường được đóng BHXH, có chế độ ốm đau, thai sản, tai nạn lao động. Người kinh doanh tự do phải tự lo hoàn toàn, hoặc tham gia BHXH tự nguyện với phạm vi hạn chế hơn.
- Thu nhập gắn liền trực tiếp với sức khỏe và khả năng làm việc của bản thân: nếu ốm đau, nằm viện dài ngày, không chỉ mất thu nhập trong thời gian đó mà công việc kinh doanh (shop, dự án, khách hàng) cũng có thể bị ảnh hưởng nghiêm trọng — khác với nhân viên công ty vẫn có thể được hưởng lương hoặc trợ cấp khi nghỉ ốm.
- Không có quỹ hưu trí bắt buộc: nhân viên công ty có BHXH tích lũy cho hưu trí; người kinh doanh tự do cần tự xây dựng kế hoạch tài chính dài hạn cho giai đoạn không còn khả năng lao động.
- Rủi ro “kép” nếu là trụ cột kinh tế gia đình: nếu người kinh doanh tự do cũng là nguồn thu nhập chính của gia đình, một biến cố sức khỏe không chỉ ảnh hưởng bản thân mà còn ảnh hưởng trực tiếp đến người phụ thuộc.
2. Vì Sao Nhiều Người Kinh Doanh Tự Do Trì Hoãn Việc Mua Bảo Hiểm?
Một số lý do phổ biến:
- Thu nhập không đều theo tháng, khiến việc cam kết đóng phí định kỳ cảm thấy rủi ro.
- Ưu tiên dồn vốn cho việc kinh doanh thay vì các khoản chi “phòng ngừa”.
- Chưa từng trải qua biến cố lớn nên chưa cảm nhận rõ mức độ cần thiết.
Đây là những lo ngại hợp lý — nhưng giải pháp không phải là “không mua bảo hiểm”, mà là chọn đúng loại sản phẩm và mức phí phù hợp với đặc thù thu nhập không cố định.
3. Loại Bảo Hiểm Nào Phù Hợp Với Người Kinh Doanh Tự Do?
3.1. Bảo hiểm sức khỏe — ưu tiên hàng đầu
Vì không có chế độ hỗ trợ từ công ty, bảo hiểm sức khỏe giúp giảm áp lực chi phí y tế đột xuất — vốn có thể ảnh hưởng trực tiếp đến dòng tiền kinh doanh nếu phải chi một khoản lớn ngoài kế hoạch.
3.2. Bảo hiểm tai nạn cá nhân — chi phí thấp, bảo vệ cơ bản
Mức phí thường thấp, phù hợp để bắt đầu nếu ngân sách còn hạn chế, đặc biệt với những công việc có di chuyển nhiều hoặc tính chất công việc tiềm ẩn rủi ro tai nạn.
3.3. Bảo hiểm nhân thọ tử kỳ — bảo vệ tối đa với chi phí tối thiểu
Với người có thu nhập chưa ổn định, bảo hiểm tử kỳ (term life) thường là lựa chọn hợp lý hơn bảo hiểm trọn đời hay hỗn hợp, vì mức phí thấp hơn đáng kể trong khi vẫn đảm bảo số tiền bảo vệ đủ lớn cho người phụ thuộc.
3.4. Cân nhắc tần suất đóng phí linh hoạt
Nhiều sản phẩm cho phép chọn đóng phí theo quý hoặc theo năm thay vì hàng tháng — phù hợp hơn với dòng tiền kinh doanh theo mùa vụ hoặc theo dự án.
4. Nguyên Tắc Tài Chính Dành Riêng Cho Người Thu Nhập Không Cố Định
- Không chọn mức phí dựa trên tháng thu nhập cao nhất — nên tính toán dựa trên mức thu nhập trung bình thấp trong năm để đảm bảo luôn duy trì được hợp đồng, tránh gián đoạn giữa chừng.
- Ưu tiên xây dựng quỹ dự phòng khẩn cấp song song — lý tưởng là 3-6 tháng chi phí sinh hoạt, trước khi tham gia các sản phẩm bảo hiểm có yếu tố tích lũy dài hạn.
- Trao đổi thẳng thắn với tư vấn viên về tính chất thu nhập không đều — một tư vấn viên có kinh nghiệm sẽ giúp thiết kế mức phí và kỳ đóng phù hợp, thay vì áp dụng công thức chung cho người có lương cố định.
Kết Luận
Người kinh doanh tự do không phải là nhóm “chưa cần” bảo hiểm — ngược lại, chính vì thiếu đi các lớp bảo vệ mặc định mà người làm công ăn lương có được, nhóm này càng cần chủ động xây dựng lớp bảo vệ tài chính riêng cho mình. Điều quan trọng là chọn đúng loại sản phẩm, đúng mức phí phù hợp với dòng tiền thực tế — không phải né tránh bảo hiểm vì lo ngại về tính không ổn định của thu nhập.
📞 Đang kinh doanh tự do và muốn tìm giải pháp bảo hiểm phù hợp?
[Đặt lịch tư vấn miễn phí — chúng tôi hiểu đặc thù thu nhập không cố định và tư vấn phù hợp riêng cho bạn]
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Nếu bạn quan tâm đến một công việc ý nghĩa, thu nhập không giới hạn và cơ hội phát triển bản thân, tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây.
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tổng Hợp 20 Câu Hỏi Thường Gặp Nhất Về Bảo Hiểm Nhân Thọ [Cập Nhật]
Sau khi đã xuất bản nhiều bài viết chuyên sâu về từng chủ đề bảo hiểm, chúng tôi…
Hướng Dẫn Làm Hồ Sơ Bồi Thường Bảo Hiểm Chi Tiết Từ A-Z
Với nhiều người, thời điểm cần đến bảo hiểm thường là lúc tâm lý căng thẳng nhất —…
So Sánh Các Công Ty Bảo Hiểm Nhân Thọ Tại Việt Nam: Nên Chọn Tiêu Chí Nào?
Việt Nam hiện có hàng chục công ty bảo hiểm nhân thọ đang hoạt động, mỗi công ty…