Trong 4 loại bảo hiểm nhân thọ phổ biến đã đề cập ở bài viết “Bảo hiểm nhân thọ là gì? Có nên mua không?”, bảo hiểm liên kết đầu tư (thường gọi tắt là ULIP — Unit Linked Insurance Plan) là sản phẩm phức tạp nhất và cũng gây nhiều tranh cãi nhất. Nó hứa hẹn “vừa bảo vệ, vừa sinh lời” — nhưng thực tế có đúng như vậy không? Bài viết này sẽ phân tích rõ cơ chế hoạt động, lợi ích thật sự và những rủi ro cần hiểu trước khi tham gia.
1. Bảo Hiểm Liên Kết Đầu Tư (ULIP) Là Gì?
ULIP là sản phẩm bảo hiểm nhân thọ trong đó một phần phí bạn đóng dùng để mua bảo vệ (chi trả khi có rủi ro tử vong, thương tật…), và phần còn lại được đầu tư vào các quỹ liên kết do công ty bảo hiểm quản lý (quỹ cổ phiếu, trái phiếu, quỹ cân bằng…) tùy theo lựa chọn của khách hàng.
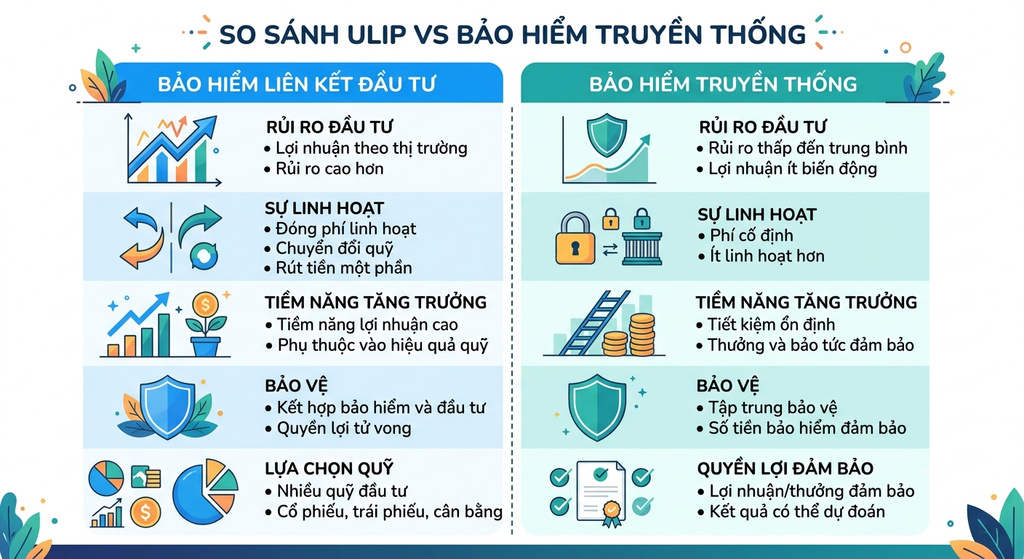
Khác với bảo hiểm truyền thống (số tiền bảo hiểm và giá trị hoàn lại được đảm bảo theo hợp đồng), giá trị tài khoản ULIP biến động theo hiệu quả đầu tư của quỹ — có thể tăng nếu thị trường thuận lợi, nhưng cũng có thể giảm nếu thị trường đi xuống.
2. ULIP Hoạt Động Như Thế Nào?
Khi bạn đóng phí ULIP, khoản tiền được phân bổ theo cơ chế:
- Trừ các loại phí: phí bảo hiểm rủi ro (cho phần bảo vệ), phí quản lý hợp đồng, phí quản lý quỹ đầu tư, phí ban đầu (đặc biệt cao trong vài năm đầu).
- Phần còn lại được đầu tư vào (các) quỹ mà bạn lựa chọn, theo tỷ lệ phân bổ bạn quyết định.
- Giá trị tài khoản đầu tư của bạn biến động theo giá trị đơn vị quỹ (NAV — Net Asset Value) mỗi ngày, tương tự như một quỹ mở.
- Khi có sự kiện bảo hiểm xảy ra, người thụ hưởng thường nhận số tiền bảo hiểm cộng với giá trị tài khoản đầu tư tại thời điểm đó (tùy điều khoản cụ thể từng sản phẩm).
3. ULIP Khác Gì Bảo Hiểm Truyền Thống?
| Tiêu chí | ULIP (Liên kết đầu tư) | Bảo hiểm truyền thống (trọn đời, hỗn hợp) |
|---|---|---|
| Giá trị hoàn lại | Biến động theo thị trường, không đảm bảo | Được đảm bảo theo bảng minh họa của hợp đồng |
| Tiềm năng sinh lời | Cao hơn nếu thị trường thuận lợi | Thấp hơn nhưng ổn định, dự đoán được |
| Rủi ro | Người tham gia chịu rủi ro đầu tư | Công ty bảo hiểm chịu rủi ro đầu tư |
| Minh bạch chi phí | Cần đọc kỹ vì nhiều loại phí ẩn trong cơ chế | Đơn giản hơn, ít loại phí biến động |
| Phù hợp với | Người hiểu biết tài chính, chấp nhận rủi ro | Người ưu tiên sự chắc chắn, ổn định |
4. Lợi Ích Của ULIP
- Tiềm năng sinh lời cao hơn so với các sản phẩm bảo hiểm truyền thống, đặc biệt nếu tham gia dài hạn và thị trường tăng trưởng tốt.
- Tính linh hoạt: nhiều sản phẩm cho phép chuyển đổi giữa các quỹ đầu tư (cổ phiếu, trái phiếu, cân bằng) tùy khẩu vị rủi ro theo từng giai đoạn.
- Vẫn có yếu tố bảo vệ: khác với đầu tư thuần túy, ULIP vẫn đảm bảo một khoản chi trả bảo vệ cơ bản dù giá trị đầu tư biến động ra sao.
- Minh bạch về mặt cấu trúc: nhiều công ty công bố rõ NAV hằng ngày, giúp người tham gia theo dõi được giá trị tài khoản của mình.
5. Rủi Ro Cần Hiểu Rõ Trước Khi Tham Gia
- Rủi ro thị trường: giá trị tài khoản đầu tư có thể giảm nếu thị trường đi xuống — khác với bảo hiểm truyền thống có giá trị hoàn lại được đảm bảo.
- Chi phí cao trong những năm đầu: phần lớn phí ban đầu, phí phân bổ thường tập trung vào 2-3 năm đầu tiên, khiến giá trị tài khoản trong giai đoạn này thường thấp hơn tổng phí đã đóng — cần xác định tham gia dài hạn (thường trên 10 năm) mới phát huy hiệu quả.
- Không phù hợp để rút ngắn hạn: rút sớm trong vài năm đầu thường chịu thiệt hại lớn về giá trị, do chưa bù đắp được các loại phí ban đầu.
- Cần chủ động theo dõi và quản lý: không giống bảo hiểm truyền thống “để yên và không cần lo”, ULIP đòi hỏi người tham gia hiểu biết nhất định về đầu tư để lựa chọn và điều chỉnh quỹ phù hợp theo diễn biến thị trường.
6. Ai Nên Và Không Nên Tham Gia ULIP?
Nên cân nhắc nếu bạn:
- Đã có kiến thức cơ bản về đầu tư và chấp nhận được biến động giá trị tài khoản.
- Có kế hoạch tài chính dài hạn (trên 10 năm) và không cần rút tiền sớm.
- Đã có quỹ dự phòng khẩn cấp và bảo hiểm bảo vệ cơ bản, ULIP chỉ là một phần bổ sung trong danh mục tài chính.
Nên thận trọng nếu bạn:
- Ưu tiên sự chắc chắn, không muốn giá trị hợp đồng biến động theo thị trường.
- Có khả năng cần rút tiền trong ngắn hạn (dưới 5-7 năm).
- Chưa hiểu rõ cơ chế phí và biến động NAV — trong trường hợp này, nên tìm hiểu kỹ hoặc bắt đầu với bảo hiểm truyền thống trước.
Kết Luận
ULIP không tốt hay xấu tuyệt đối — nó phù hợp với một nhóm người tham gia cụ thể: những ai vừa muốn có bảo vệ, vừa chấp nhận rủi ro đầu tư để tìm kiếm tiềm năng sinh lời cao hơn trong dài hạn. Điều quan trọng nhất là hiểu rõ mình đang tham gia vào một sản phẩm có yếu tố thị trường, không phải một khoản tiết kiệm có lãi suất cố định — và cần đọc kỹ bảng minh họa quyền lợi, đặc biệt là các kịch bản lãi suất thấp, trước khi quyết định.
📞 Chưa chắc ULIP có phù hợp với mình không?
[Đặt lịch tư vấn miễn phí — chúng tôi giúp bạn đánh giá đúng khẩu vị rủi ro và mục tiêu tài chính] (chèn nút CTA/link form liên hệ)
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Nếu bạn quan tâm đến một công việc ý nghĩa, thu nhập không giới hạn và cơ hội phát triển bản thân, tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây. (link nội bộ tới bài tuần 12 khi đã xuất bản)
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tổng Hợp 20 Câu Hỏi Thường Gặp Nhất Về Bảo Hiểm Nhân Thọ [Cập Nhật]
Sau khi đã xuất bản nhiều bài viết chuyên sâu về từng chủ đề bảo hiểm, chúng tôi…
Người Kinh Doanh Tự Do Có Cần Bảo Hiểm Nhân Thọ Không?
Nếu bạn là chủ một shop online, một freelancer, hoặc đang tự kinh doanh, có thể bạn từng…
Hướng Dẫn Làm Hồ Sơ Bồi Thường Bảo Hiểm Chi Tiết Từ A-Z
Với nhiều người, thời điểm cần đến bảo hiểm thường là lúc tâm lý căng thẳng nhất —…