Nếu bạn từng đau đầu vì hóa đơn viện phí bất ngờ, hoặc từng chứng kiến người thân phải chi một khoản tiền lớn khi nằm viện, bạn sẽ hiểu vì sao bảo hiểm sức khỏe ngày càng được nhiều người quan tâm. Nhưng thị trường hiện có quá nhiều loại sản phẩm với tên gọi na ná nhau, khiến không ít người bối rối không biết nên chọn gói nào.
Bài viết này sẽ giúp bạn hiểu rõ: bảo hiểm sức khỏe là gì, có những loại nào, quyền lợi cụ thể ra sao, và quan trọng nhất — cách chọn gói phù hợp với hoàn cảnh của chính mình.
1. Bảo Hiểm Sức Khỏe Là Gì?
Bảo hiểm sức khỏe là sản phẩm bảo hiểm chi trả một phần hoặc toàn bộ chi phí y tế phát sinh khi người tham gia bị ốm đau, tai nạn hoặc cần điều trị bệnh, tùy theo phạm vi quyền lợi đã đăng ký trong hợp đồng.
Khác với bảo hiểm nhân thọ (tập trung bảo vệ tài chính dài hạn cho người thụ hưởng khi có rủi ro về tính mạng — xem chi tiết tại bài “Bảo hiểm nhân thọ là gì? Có nên mua không?”), bảo hiểm sức khỏe tập trung vào việc giảm gánh nặng chi phí khám chữa bệnh ngay khi sự việc xảy ra, thường được chi trả trực tiếp hoặc hoàn phí sau khi có hóa đơn, chứng từ y tế.
2. Bảo Hiểm Sức Khỏe Khác Gì Bảo Hiểm Y Tế (BHYT) Nhà Nước?
Đây là câu hỏi rất nhiều người thắc mắc. Sự khác biệt cơ bản:
| Tiêu chí | BHYT (Nhà nước) | Bảo hiểm sức khỏe (Tư nhân) |
|---|---|---|
| Tính chất | Bắt buộc/tự nguyện theo hộ gia đình, do Nhà nước quản lý | Tự nguyện, mua từ công ty bảo hiểm |
| Mức chi trả | Theo khung quy định, đồng chi trả tùy tuyến khám | Theo hạn mức đã đăng ký trong hợp đồng, thường cao hơn |
| Phạm vi bệnh viện | Ưu tiên đúng tuyến, trái tuyến bị giảm quyền lợi | Thường được chọn nhiều bệnh viện, kể cả tư nhân, quốc tế (tùy gói) |
| Thời gian chờ khám | Có thể đông, thời gian chờ lâu ở một số cơ sở công | Thường được ưu tiên phòng dịch vụ, ít chờ đợi hơn |
| Chi phí tham gia | Thấp | Cao hơn, tùy theo phạm vi và hạn mức quyền lợi |
Trên thực tế, nhiều người lựa chọn kết hợp cả hai: duy trì BHYT như một lớp bảo vệ nền tảng, đồng thời mua thêm bảo hiểm sức khỏe tư nhân để mở rộng phạm vi và nâng cao chất lượng dịch vụ khi cần điều trị.
3. Các Loại Bảo Hiểm Sức Khỏe Phổ Biến
3.1. Bảo hiểm nằm viện, phẫu thuật
Chi trả chi phí khi người được bảo hiểm phải nhập viện điều trị nội trú hoặc phẫu thuật. Đây là loại phổ biến và cơ bản nhất.
3.2. Bảo hiểm khám ngoại trú
Hỗ trợ chi phí khám bệnh, xét nghiệm, thuốc men khi không cần nhập viện — phù hợp với người thường xuyên khám sức khỏe định kỳ hoặc có con nhỏ hay ốm vặt.
3.3. Bảo hiểm bệnh hiểm nghèo
Chi trả một khoản tiền (thường là một lần) khi người được bảo hiểm được chẩn đoán mắc một trong các bệnh hiểm nghèo được liệt kê trong hợp đồng (ung thư, đột quỵ, nhồi máu cơ tim…). Khoản tiền này không nhất thiết gắn với chi phí điều trị thực tế mà có thể dùng linh hoạt.
3.4. Bảo hiểm tai nạn cá nhân
Chi trả khi người được bảo hiểm gặp tai nạn dẫn đến thương tật hoặc tử vong. Mức phí thường thấp, phù hợp để bổ sung cho các gói khác.
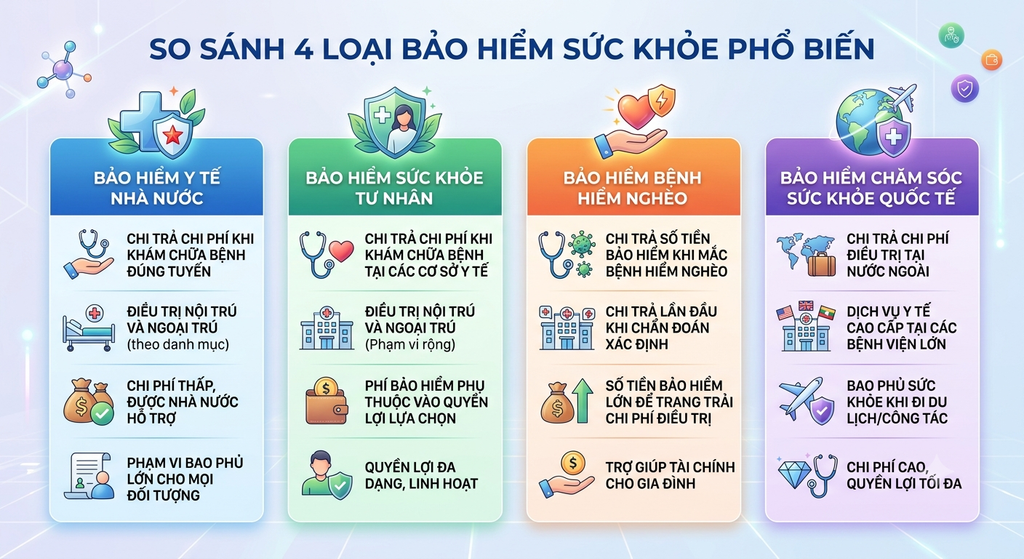
4. Quyền Lợi Cụ Thể Của Bảo Hiểm Sức Khỏe
Tùy gói sản phẩm và công ty bảo hiểm, quyền lợi bảo hiểm sức khỏe thường bao gồm:
- Chi trả viện phí nội trú: giường bệnh, phẫu thuật, thuốc điều trị trong thời gian nằm viện.
- Hỗ trợ chi phí khám ngoại trú: khám bệnh, xét nghiệm, chẩn đoán hình ảnh (tùy gói).
- Trợ cấp bệnh hiểm nghèo: khoản tiền một lần khi mắc bệnh nằm trong danh mục.
- Bảo lãnh viện phí trực tiếp: một số công ty bảo hiểm có liên kết với bệnh viện, giúp người tham gia không cần tạm ứng tiền, giảm bớt áp lực tài chính tức thời.
- Quyền lợi thai sản (tùy gói cao cấp): hỗ trợ chi phí sinh nở, khám thai định kỳ.
- Quyền lợi nha khoa, mắt kính (tùy gói bổ sung): một số sản phẩm cao cấp có thêm các quyền lợi này.
5. Cách Chọn Gói Bảo Hiểm Sức Khỏe Phù Hợp
Việc chọn gói phù hợp nên dựa trên 5 tiêu chí sau:
- Nhu cầu thực tế: Bạn cần bảo vệ chủ yếu ở nội trú, ngoại trú hay cả hai? Gia đình có trẻ nhỏ hay người lớn tuổi thường xuyên khám bệnh không?
- Hạn mức chi trả: Hạn mức tối đa/năm có phù hợp với mức chi phí y tế bạn có thể gặp phải (đặc biệt nếu ưu tiên bệnh viện tư/quốc tế)?
- Danh sách bệnh viện liên kết: Kiểm tra xem bệnh viện bạn hay sử dụng có nằm trong danh sách bảo lãnh trực tiếp của công ty bảo hiểm hay không.
- Thời gian chờ và điều khoản loại trừ: Mỗi sản phẩm thường có thời gian chờ (waiting period) trước khi một số quyền lợi có hiệu lực, và các bệnh/tình trạng bị loại trừ — cần đọc kỹ trước khi tham gia.
- Khả năng tài chính duy trì lâu dài: Bảo hiểm sức khỏe thường cần tái tục hàng năm với mức phí có thể tăng theo độ tuổi — nên chọn mức phí bạn có thể duy trì ổn định trong nhiều năm, không chỉ năm đầu tiên.
6. Một Số Lầm Tưởng Thường Gặp Về Bảo Hiểm Sức Khỏe
“Có BHYT rồi thì không cần mua thêm bảo hiểm sức khỏe tư nhân.” Trên thực tế, BHYT có giới hạn về mức chi trả và phạm vi bệnh viện. Bảo hiểm sức khỏe tư nhân giúp mở rộng lựa chọn và giảm chi phí tự trả khi cần điều trị ở cơ sở y tế chất lượng cao hơn.
“Bảo hiểm sức khỏe chi trả cho mọi loại bệnh.” Không đúng. Mỗi hợp đồng đều có danh mục loại trừ cụ thể (ví dụ: bệnh có sẵn trước khi tham gia, một số bệnh bẩm sinh, hoặc các trường hợp liên quan đến thẩm mỹ). Cần đọc kỹ bảng quyền lợi và điều khoản loại trừ.
“Mua gói cao cấp nhất luôn là tốt nhất.” Không hẳn. Gói phù hợp là gói cân bằng giữa nhu cầu thực tế, khả năng tài chính duy trì lâu dài, chứ không phải gói có phí cao nhất.
7. Kết Luận
Bảo hiểm sức khỏe là một lớp bảo vệ quan trọng giúp bạn và gia đình an tâm hơn trước những rủi ro về sức khỏe — vốn có thể xảy đến bất cứ lúc nào và với chi phí không hề nhỏ. Tuy nhiên, để phát huy hết giá trị, bạn cần chọn đúng loại sản phẩm, đúng hạn mức và hiểu rõ các điều khoản trước khi tham gia.
Nếu bạn đã tìm hiểu về bảo hiểm nhân thọ (xem thêm tại “Bảo hiểm nhân thọ là gì? Có nên mua không?”), việc kết hợp thêm bảo hiểm sức khỏe sẽ giúp bạn có một kế hoạch bảo vệ tài chính toàn diện hơn — vừa bảo vệ người thân về lâu dài, vừa giảm áp lực chi phí y tế trước mắt.
📞 Bạn muốn được tư vấn gói bảo hiểm sức khỏe phù hợp với mình?
[Đặt lịch tư vấn miễn phí với chuyên gia của chúng tôi] 0983479799
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Nếu bạn quan tâm đến một công việc ý nghĩa, thu nhập không giới hạn và cơ hội phát triển bản thân, tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây. (link nội bộ tới bài tuần 12 khi đã xuất bản)
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tổng Hợp 20 Câu Hỏi Thường Gặp Nhất Về Bảo Hiểm Nhân Thọ [Cập Nhật]
Sau khi đã xuất bản nhiều bài viết chuyên sâu về từng chủ đề bảo hiểm, chúng tôi…
Người Kinh Doanh Tự Do Có Cần Bảo Hiểm Nhân Thọ Không?
Nếu bạn là chủ một shop online, một freelancer, hoặc đang tự kinh doanh, có thể bạn từng…
Hướng Dẫn Làm Hồ Sơ Bồi Thường Bảo Hiểm Chi Tiết Từ A-Z
Với nhiều người, thời điểm cần đến bảo hiểm thường là lúc tâm lý căng thẳng nhất —…