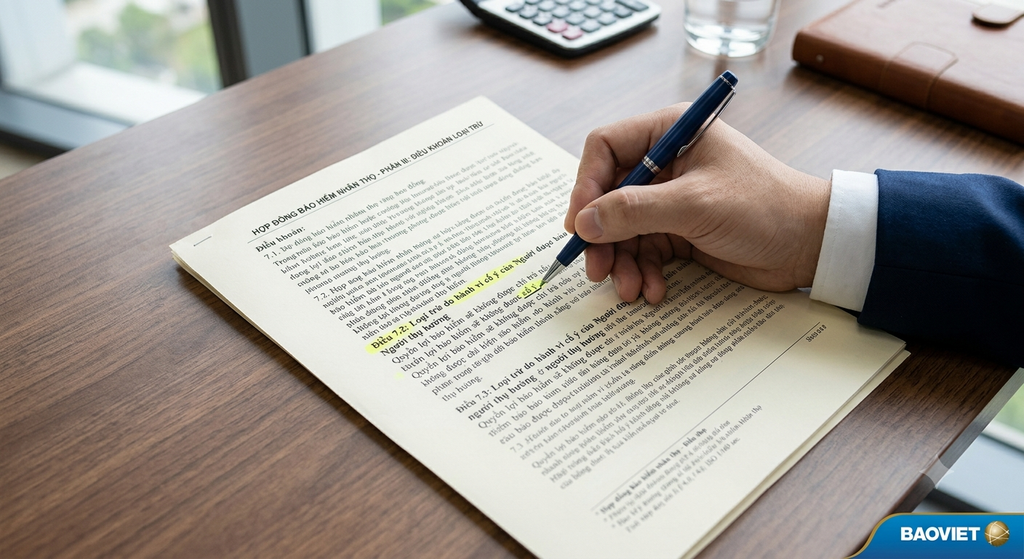
Một trong những lý do phổ biến nhất khiến khách hàng cảm thấy “bị lừa” khi yêu cầu bồi thường không được chấp thuận, thực chất không đến từ việc công ty bảo hiểm cố tình từ chối — mà đến từ việc điều khoản loại trừ đã có sẵn trong hợp đồng nhưng không ai đọc kỹ trước khi ký. Bài viết này sẽ giúp bạn hiểu rõ điều khoản loại trừ là gì, vì sao chúng tồn tại, và những trường hợp phổ biến cần đặc biệt lưu ý.
1. Điều Khoản Loại Trừ Là Gì?
Điều khoản loại trừ (exclusion clause) là danh mục các trường hợp, tình huống hoặc nguyên nhân mà công ty bảo hiểm sẽ không chi trả quyền lợi, dù sự kiện xảy ra có vẻ thuộc phạm vi bảo hiểm nói chung. Đây không phải là điều khoản “trốn tránh trách nhiệm” — mà là cách các công ty bảo hiểm quản lý rủi ro, đảm bảo mức phí hợp lý cho số đông người tham gia, đồng thời loại trừ những rủi ro mang tính chủ ý hoặc đã biết trước.
Mọi hợp đồng bảo hiểm, không phân biệt công ty nào, đều có điều khoản loại trừ — sự khác biệt nằm ở phạm vi và cách diễn giải cụ thể của từng sản phẩm.
2. Vì Sao Điều Khoản Loại Trừ Tồn Tại?
Ba lý do chính:
- Ngăn ngừa trục lợi bảo hiểm: nếu không có loại trừ, một người có thể cố ý gây ra sự kiện bảo hiểm để nhận quyền lợi — điều khoản loại trừ giúp ngăn chặn việc này.
- Loại trừ rủi ro đã biết trước khi tham gia: các bệnh có sẵn trước khi tham gia hợp đồng (bệnh lý nền) thường bị loại trừ hoặc có thời gian chờ riêng, vì bản chất bảo hiểm là chuyển giao rủi ro chưa xảy ra, không phải bảo hiểm ngược cho rủi ro đã xảy ra.
- Giữ mức phí hợp lý cho số đông: nếu công ty bảo hiểm phải chi trả cho mọi tình huống không giới hạn, mức phí sẽ tăng rất cao, ảnh hưởng đến khả năng tiếp cận của đa số người tham gia.
3. Những Điều Khoản Loại Trừ Phổ Biến Cần Đặc Biệt Lưu Ý
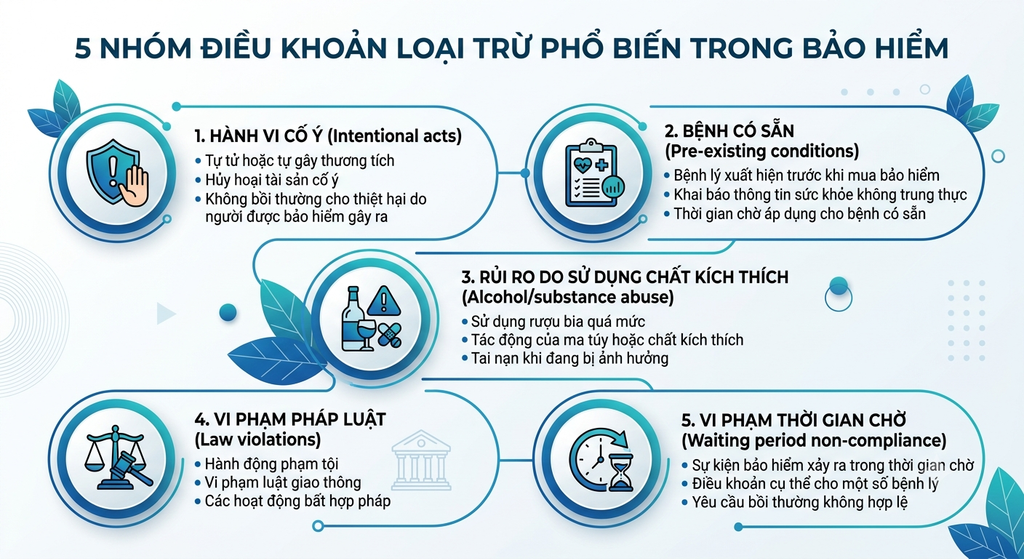
Dù chi tiết khác nhau giữa các công ty, một số nhóm loại trừ thường xuất hiện trong hầu hết hợp đồng bảo hiểm nhân thọ và sức khỏe:
3.1. Tự tử trong giai đoạn đầu hợp đồng
Hầu hết hợp đồng có điều khoản loại trừ chi trả nếu người được bảo hiểm tự tử trong một khoảng thời gian nhất định kể từ ngày hợp đồng có hiệu lực (thường 1-2 năm đầu). Sau khoảng thời gian này, tùy sản phẩm, quyền lợi có thể được chi trả bình thường.
3.2. Hành vi vi phạm pháp luật
Các trường hợp tử vong hoặc thương tật xảy ra khi người được bảo hiểm đang thực hiện hành vi phạm pháp (ví dụ: đua xe trái phép, sử dụng chất cấm) thường không được chi trả.
3.3. Bệnh có sẵn trước khi tham gia (bệnh lý nền)
Nếu người tham gia đã mắc bệnh trước khi ký hợp đồng nhưng không kê khai, hoặc bệnh thuộc danh mục loại trừ có sẵn, quyền lợi liên quan đến bệnh đó thường không được chi trả — đây là lý do việc kê khai trung thực cực kỳ quan trọng.
3.4. Thời gian chờ (waiting period)
Không hẳn là “loại trừ vĩnh viễn”, nhưng nhiều quyền lợi (đặc biệt là bệnh hiểm nghèo, thai sản) có thời gian chờ từ 30-90 ngày hoặc lâu hơn kể từ ngày hợp đồng hiệu lực — nếu sự kiện xảy ra trong thời gian này, quyền lợi tương ứng chưa được áp dụng.
3.5. Tham gia các hoạt động rủi ro cao không khai báo
Một số hợp đồng yêu cầu khai báo nếu người tham gia làm nghề hoặc tham gia các môn thể thao mạo hiểm (leo núi, đua xe, lặn biển sâu…). Nếu không khai báo và sự kiện bảo hiểm liên quan trực tiếp đến hoạt động đó, quyền lợi có thể bị ảnh hưởng.
4. Làm Sao Để Đọc Điều Khoản Loại Trừ Đúng Cách?
- Đừng chỉ đọc bảng minh họa quyền lợi — bảng minh họa thường tập trung vào lợi ích, còn điều khoản loại trừ thường nằm ở phần quy tắc, điều khoản chi tiết (Quy tắc bảo hiểm) đi kèm hợp đồng.
- Hỏi thẳng tư vấn viên: “Trường hợp nào tôi sẽ KHÔNG được chi trả?” — một tư vấn viên có trách nhiệm sẽ giải thích rõ ràng, không né tránh câu hỏi này.
- Đối chiếu với hoàn cảnh cá nhân: nếu bạn làm nghề có yếu tố rủi ro, có bệnh nền, hoặc thường xuyên tham gia hoạt động mạo hiểm, hãy hỏi cụ thể xem những yếu tố này có ảnh hưởng đến quyền lợi hay không.
- Lưu giữ bản quy tắc điều khoản đầy đủ: không chỉ giữ hợp đồng tóm tắt, mà nên giữ cả bộ quy tắc, điều khoản chi tiết để tra cứu khi cần.
5. Điều Khoản Loại Trừ Không Đồng Nghĩa Với “Bảo Hiểm Không Đáng Tin”
Cần phân biệt rõ: có điều khoản loại trừ là chuyện bình thường và cần thiết ở mọi hợp đồng bảo hiểm trên thế giới — vấn đề chỉ nảy sinh khi người tham gia không được biết hoặc không tìm hiểu kỹ trước khi ký. Một khách hàng hiểu rõ điều khoản loại trừ ngay từ đầu sẽ không bị bất ngờ hay cảm thấy “bị lừa” khi xảy ra tình huống nằm trong phạm vi loại trừ đã biết trước.
Kết Luận
Điều khoản loại trừ là một phần tất yếu và hợp lý của mọi hợp đồng bảo hiểm — không phải “cái bẫy” mà là ranh giới rõ ràng giúp cả hai bên (khách hàng và công ty bảo hiểm) hiểu đúng phạm vi cam kết. Cách bảo vệ bản thân tốt nhất không phải là tránh bảo hiểm vì sợ điều khoản loại trừ, mà là đọc kỹ và hỏi rõ trước khi ký — để khi cần đến, quyền lợi được chi trả đúng như kỳ vọng.
📞 Muốn được giải thích rõ điều khoản loại trừ trước khi quyết định?
[Đặt lịch tư vấn miễn phí — chúng tôi giải thích minh bạch, không né tránh bất kỳ điều khoản nào]
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Nếu bạn quan tâm đến một công việc ý nghĩa, thu nhập không giới hạn và cơ hội phát triển bản thân, tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây. (link nội bộ tới bài tuần 12 khi đã xuất bản)
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tổng Hợp 20 Câu Hỏi Thường Gặp Nhất Về Bảo Hiểm Nhân Thọ [Cập Nhật]
Sau khi đã xuất bản nhiều bài viết chuyên sâu về từng chủ đề bảo hiểm, chúng tôi…
Người Kinh Doanh Tự Do Có Cần Bảo Hiểm Nhân Thọ Không?
Nếu bạn là chủ một shop online, một freelancer, hoặc đang tự kinh doanh, có thể bạn từng…
Hướng Dẫn Làm Hồ Sơ Bồi Thường Bảo Hiểm Chi Tiết Từ A-Z
Với nhiều người, thời điểm cần đến bảo hiểm thường là lúc tâm lý căng thẳng nhất —…