Mỗi dịp lễ, Tết hay cuối tuần, chúng ta lại nghe nhiều về tai nạn giao thông. Thay vì chỉ nghe tin rồi lo lắng, hãy nhìn vào số liệu thực tế từ cơ quan chức năng, để biết rủi ro ở mức nào và mình có thể làm gì để chủ động bảo vệ bản thân và gia đình.
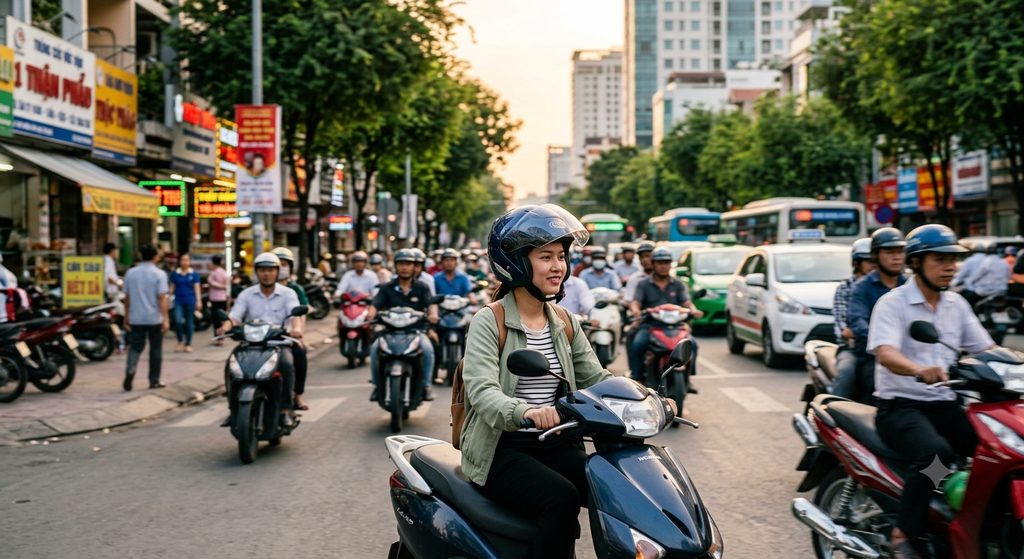
1. Bức tranh tai nạn giao thông năm 2026: những điều số liệu cho thấy
Theo báo cáo của cơ quan chức năng được báo chí trích dẫn, tình hình năm 2026 có một số điểm đáng chú ý:
- Tháng 1/2026 (tính từ 15/12/2025 đến 14/01/2026): cả nước ghi nhận 1.497 vụ tai nạn giao thông, 899 người thiệt mạng và 908 người bị thương, giảm ở cả ba tiêu chí so với cùng kỳ năm 2025.
- Dịp Tết Nguyên đán Bính Ngọ (9 ngày, từ 14 đến 22/02/2026): 381 vụ, 230 người tử vong và 274 người bị thương, cũng giảm so với cùng kỳ năm trước.
- Sáu tháng đầu năm 2026: theo Cục Cảnh sát giao thông, toàn quốc xảy ra 7.773 vụ, làm chết 4.877 người và bị thương 4.486 người.
Tin tích cực là xu hướng đang cải thiện. Nhưng nhìn theo cách khác: với số người tử vong trong 6 tháng như trên, trung bình mỗi ngày vẫn có khoảng 27 người mất mạng (đây là phép chia trung bình của chúng tôi, không phải số liệu công bố). Nghĩa là rủi ro giảm chứ không biến mất.
2. Vì sao nhiều gia đình vẫn “chưa chuẩn bị gì” cho rủi ro này?
Phần lớn chúng ta nghĩ “chuyện đó sẽ không xảy ra với mình”. Điều này hoàn toàn dễ hiểu, nhưng chi phí khi rủi ro xảy ra thường không chỉ là viện phí. Khi một người trụ cột bị thương nặng, gia đình có thể phải đối mặt cùng lúc với:
- Chi phí điều trị và phục hồi chức năng kéo dài.
- Thu nhập bị gián đoạn trong thời gian không thể làm việc.
- Chi phí sinh hoạt, học hành, trả nợ vẫn tiếp tục.
3. Bảo hiểm tai nạn cá nhân là gì?
Bảo hiểm tai nạn cá nhân là loại bảo hiểm chi trả khi người được bảo hiểm gặp tai nạn dẫn đến thương tật hoặc tử vong, theo phạm vi quyền lợi ghi trong hợp đồng. Tùy sản phẩm, quyền lợi có thể gồm:
- Chi trả khi tử vong do tai nạn.
- Chi trả khi thương tật (toàn bộ hoặc bộ phận, vĩnh viễn hoặc tạm thời) do tai nạn.
- Hỗ trợ chi phí y tế phát sinh do tai nạn (với một số sản phẩm).
Đặc điểm nổi bật: mức phí thường thấp hơn nhiều so với các sản phẩm nhân thọ dài hạn, nên thường được dùng như một lớp bảo vệ bổ sung. Xem thêm cách chọn gói sức khỏe phù hợp trong bài “Bảo hiểm sức khỏe: Phân loại, quyền lợi và cách chọn gói phù hợp“.
4. Phân biệt với bảo hiểm bắt buộc của xe cơ giới
Nhiều người nhầm giữa bảo hiểm trách nhiệm dân sự bắt buộc của chủ xe cơ giới với bảo hiểm tai nạn cá nhân. Về nguyên tắc, hai loại này có mục đích khác nhau: bảo hiểm trách nhiệm dân sự bắt buộc chủ yếu bồi thường cho bên thứ ba bị thiệt hại do xe của bạn gây ra, còn bảo hiểm tai nạn cá nhân bảo vệ chính bạn (người được bảo hiểm). Để biết chính xác phạm vi và mức bồi thường hiện hành, hãy xem quy định mới nhất hoặc hỏi trực tiếp công ty bảo hiểm.
5. Những điều cần đọc kỹ trước khi mua bảo hiểm tai nạn
- Định nghĩa “tai nạn” theo hợp đồng: không phải mọi sự cố đều được xem là tai nạn thuộc phạm vi bảo hiểm.
- Điều khoản loại trừ: nhiều hợp đồng loại trừ các trường hợp liên quan đến hành vi vi phạm pháp luật hoặc hoạt động rủi ro cao chưa khai báo. Cần đọc kỹ quy tắc sản phẩm cụ thể (xem “Những điều khoản loại trừ trong bảo hiểm mà ai cũng nên đọc kỹ“).
- Mức chi trả theo tỷ lệ thương tật: thương tật khác nhau được chi trả theo tỷ lệ khác nhau trong bảng quyền lợi.
- Hồ sơ yêu cầu bồi thường: nên biết trước cần giấy tờ gì (xem “Hướng dẫn làm hồ sơ bồi thường bảo hiểm chi tiết từ A-Z“).
6. Sản phẩm của Bảo Việt Nhân Thọ liên quan đến tai nạn
Theo trang sản phẩm chính thức của Bảo Việt Nhân Thọ, hiện có các sản phẩm bán kèm (bổ trợ) liên quan đến rủi ro tai nạn như:
- Thương tật bộ phận vĩnh viễn do tai nạn 2.0: quyền lợi tới 500 triệu đồng.
- Tử vong và thương tật nghiêm trọng do tai nạn: tử vong do tai nạn tới 10 tỷ đồng, thương tật nghiêm trọng tới 5 tỷ đồng.
Lưu ý: đây là sản phẩm bán kèm, thường tham gia cùng một hợp đồng bảo hiểm chính. Điều kiện, mức phí, điều khoản loại trừ và quyền lợi cụ thể phụ thuộc quy tắc sản phẩm hiện hành và hợp đồng của từng người. Hãy đọc kỹ tài liệu chính thức hoặc trao đổi với tư vấn viên trước khi quyết định.
7. Mỗi người có thể làm gì ngay hôm nay?
Bảo hiểm chỉ là một lớp bảo vệ. Cách bảo vệ tốt nhất vẫn là phòng ngừa:
- Luôn đội mũ bảo hiểm đạt chuẩn, cài dây an toàn.
- Không lái xe khi đã uống rượu bia, không sử dụng điện thoại khi tham gia giao thông.
- Giữ tốc độ phù hợp, đặc biệt khi trời mưa hoặc đường vắng, khó quan sát.
- Kiểm tra định kỳ phương tiện (phanh, lốp, đèn).
Kết luận
Tai nạn giao thông đang có xu hướng giảm trong năm 2026, nhưng vẫn là rủi ro hiện hữu mỗi ngày. Chuẩn bị cho rủi ro không có nghĩa là lo lắng thái quá, mà là hiểu rõ số liệu, phòng ngừa chủ động và cân nhắc một lớp bảo vệ tài chính phù hợp với hoàn cảnh của mình.
Nguồn tham khảo: Ủy ban An toàn giao thông Quốc gia, Cục Cảnh sát giao thông (qua báo Pháp luật Việt Nam, Báo Lào Cai, các bài đăng năm 2026); trang sản phẩm chính thức của Bảo Việt Nhân Thọ (mục 6).
📞 Muốn hiểu rõ quyền lợi bảo hiểm tai nạn phù hợp với gia đình bạn?
[Đặt lịch tư vấn miễn phí — chúng tôi giải thích rõ quyền lợi và điều khoản loại trừ]
💼 Bạn muốn tìm hiểu về nghề tư vấn bảo hiểm?
Tìm hiểu thêm về [lộ trình trở thành chuyên gia tư vấn bảo hiểm] tại đây.
Cần tư vấn miễn phí?
Đặt lịch với đội ngũ tư vấn viên của chúng tôi — hoàn toàn miễn phí, không ràng buộc.
Đặt lịch tư vấnMuốn xây dựng sự nghiệp?
Tìm hiểu lộ trình trở thành tư vấn viên bảo hiểm — thu nhập không giới hạn.
Tìm hiểu ngayBài viết liên quan
Tìm thấy thi thể nữ tài xế bị nước cuốn trôi cùng ô tô tại Đồng Nai
Sau hơn 40 giờ tích cực tìm kiếm xuyên đêm, lực lượng chức năng tỉnh Đồng Nai đã…